Показаны сообщения с ярлыком финансовая грамотность. Показать все сообщения

понедельник, 14 октября 2013 г.

Ещё один пиар от компании Forex Trend


     29 сентября в г.Днепропетровске прошли международные соревнования по стронгмену на Кубок Forex Trend.


    Судя по хронологии событий, компания FX-Trend делает активную ставку на спонсирование мероприятий в Украине спортивной направленности. Помимо соревнований по стронгмену, компания также спонсировала проведение чемпионата Европы по плаванью среди полицейских, который состоялся в г.Днепропетровске 11 сентября, 29 июня в Днепропетровске при поддержке компании Forex Trend был проведен фестиваль здорового образа жизни,  2012 года аналогичные соревнования по стронгмену и т.д.
    Что это? Грамотный пиар ход? Или действительно активное участие в спортивной жизни страны на патриотических началах? Остается только гадать.
   Единственный вывод который можно сделать: компания не находится в тени и имеет международное признание. Проблем с исполнением своих финансовых обязательств не имеет. Поэтому, пока, при инвестировании в ПАММ-индексы данной компании, можно закрыть глаза на неторговые риски и пренебречь институциональной диверсификацией.
   Сделаю акцент, что это лично мое мнение, поскольку старожилы, имеющие инвестиционные портфели не первый год могут припомнить не так давно ушедшую Гамму, которая тоже была связана с одноименным ДЦ и участвовала во всякого рода выставках и проч. Хотя, у Форекс Тренда, уровень все таки повыше. И на ряду с другими брокерами, у которых количество успешных ПАММ-счетов исчисляется единицами, имеет большое количество управляющих (от консервативных до агрессивных) которые на протяжении длительного времени показывают не плохие результаты. И, тем самым, выглядит довольно привлекательно при выборе Брокера для формирования ПАММ-портфеля. Ну а о достоинствах системы ПАММ-индексов говорить не стоит.
___________________________________
Читайте также:
>>> FAQ по ПАММ-Индексам от FX-Trend
>>> FX-Trend (обзор)
>>> Мой портфель ПАММ-индексов
   

вторник, 8 января 2013 г.

Наглядная капитализация


     Когда я подводил итоги за 2012 год, то мне, само собой пришлось подсчитывать прибыль за весь инвестиционный период. И если в разрезе месячной доходности особенно не заметно, то полугодовой период дает отчетливо понять преимущества капитализации или реинвеста.
     Если построить график доходности моего портфеля за пол года с учетом капитализации, то он будет иметь примерно следующий вид:
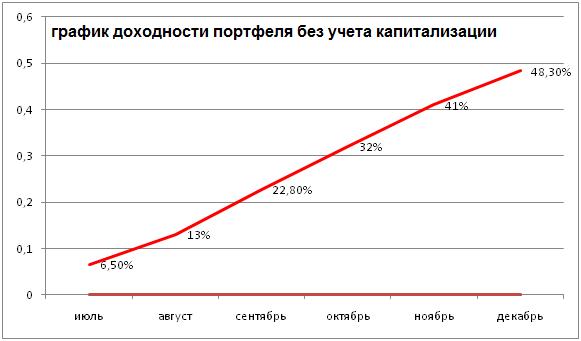
     А если предположить, что мы не используем реинвест, а просто ежемесячно или еженедельно (зависит от ролловера) выводим прибыль из портфеля, то график будет выглядеть примерно вот так:

     Набросав простейшую таблицу, я сразу увидел, что чем длительнее период капитализации, тем значительнее она сказывается на накопительных функциях портфеля. И если в своей рубрике "О веселой арифметике инвестиций" в статье "О волшебной силе сложного процента" я мог рассказывать о преимуществах капитализации опираясь на свой теоретический багаж знаний, то сейчас я столкнулся с ней как говориться "лицом к лицу". И это только полугодовой анализ. Дальше разница будет еще заметнее.

Месяц
доходность
месячная
доходность
без капитализац.
доходность с капитализ.
разница
июль
6,46%
6,5%
6,5%
0%
август
6,60%
13%
13,5%
0,5%
9,75%
22,8%
24,5%
1,7%
9,22%
32%
36,1%
4,1%
9,06%
41%
48,1%
7,1%
7,29%
48,3%
59,2%
10,9%

     Если наложить мой первый график на второй, то можно наглядно увидеть как продолжительность инвестирования и капитализация носят прямо пропорциональный характер. За пол года средства, которые не выводились из портфеля а участвовали в инвестиционном процессе дали дополнительно 10,9% доходности от общего количества:

     Но, и капитализация имеет свои минусы. Чем дольше мы не выводим прибыль из портфеля, тем больше риск потерять ее вместе с телом первоначального капитала. Здесь скорее всего лучше отбить депозит (выйти так сказать в точку безубыточности) а потом уже заниматься капитализацией. И то, не капитализацией, а реинвестом. Т.е. средства остаются в портфеле, но перераспределяются по другим активам. Подробнее о стратегиях инвестирования я рассказывал в конце статьи о том "С чего начать инвестировать".

вторник, 13 ноября 2012 г.

Ошибки начинающего инвестора. Расслабляться не стоит.


     В серии своих статей об ошибках, которые допускают начинающие инвесторы, я уже говорил о неправильной диверсификации и о подводных камнях финансовых расчетов при планировании структуры и доходность своего портфеля.
     Сегодня хочу поговорить о том, что стабильность и уверенность в завтрашнем дне порой бывает обманчива.
     Как всегда обойдемся без сухой теории и разберем все на практических примерах. Допустим, ваш инвестиционный капитал составляет 100 000р. И эти средства Вы распределили в равных частях в 4 управляющих компании:
     - Gamma-IC
     - Vivara Group
     - VladimirFX
     - Axiomlab.
     Определим общую доходность в районе 8-9% ежемесячно. И предположим, что мы уже успешно инвестируем на протяжении трех месяцев. И на протяжении этого времени производим капитализацию. И нам начинает казаться, что так будет довольно длительное время. Что в свою очередь сильно притупляет бдительность.
     Во-первых, нужно понимать, что рано или поздно эти инвест.фонды прекратят свое существование, как это не печально. Соответственно, нужно постоянно производить мониторинг рынка инвестиционных инструментов. На данный момент могу выделить:
     - Landora Investing (молодой аналог Gamma-IC, подающий большие надежды)
     - Probusiness Ltd. (инвестиционный фонд , который имеет реально работающий обменник)
     - StabilityFX (ХАЙП-среднепроцентник, работающий довольно длительное время)
     Во-вторых, чем больше будет становиться Ваш инвестиционный капитал, тем менее рискованные инструменты нужно будет добавлять в свой портфель. Соответственно, будет снижаться его общая доходность. И если на этапе разгона инвест. капитала Ваш потфель состоит в основном из высокорисковых инструментов. То с увеличением капитала таким инструментам нужно будет выделять лишь часть портфеля.

     И в-третьих, всегда помните о своих конечных целях и строго следуйте своей инвестиционной стратегии. (о целях и стратегия я писал в этой статье) Потому как рано или поздно возникнет соблазн вывести часть своих средств в незапланированных целях ( просто для какой-нибудь ерунды). Если, конечно инвестирование не является Вашим основным и единственным источником дохода и снятие средств носит запланированный характер согласно Вашей инвестиционной стратегии. А в остальных случаях, накапливайте свой инвестиционный капитал, который рано или поздно сделает вас финансово независимым и свободным человеком.
________________________________________
Читайте также:

четверг, 8 ноября 2012 г.

Инвестирование с точки зрения «Трансерфинга» В.Зеланда или еще раз про «Финансовую независимость»


     Когда я только начинал познавать азы инвестирования, моя голова была полна мыслей о том, что инвестиции это только для богатых, и что это удел избранных.
     Если посмотреть на эту ситуацию сейчас, то основной моей целью было – сломать стереотипность мышления и поверить в то, что финансовой независимости способны добиться не только дядьки в дорогих костюмах, которые сидят в роскошных кабинетах и обсуждают поведение рынка ценных бумаг.
     Финансовая независимость – это и состояние души.
     Для большинства населения трудно даже представить, что проснувшись однажды утром, не нужно будет спешить на работу, боясь опоздать. А просто не спеша встать с постели и заниматься только тем, чем хочется…
     Именно в это время я общался с одним из своих друзей, который уехал из России в США, в погоне за американской мечтой. И по прошествии года я стал замечать в нем значительные перемены. Он не держался за одну единственную работу, никогда не боялся пробовать что-то новое и шел по жизни с твердой уверенностью в завтрашнем дне.
     В одном из разговоров, когда я сказал что пытаюсь определиться с целями в жизни, с помощью технологий S.M.A.R.T.  и НЛП, он посоветовал мне прочитать книги Вадима Зеланда «Трансерфинг Реальности».
     По началу, мне казалось, что все написанное – из мира фантастики. Но, чем больше я вчитывался, тем больше я понимал, что не смотря на изотерическую оболочку, в книгах Зеланда описывается то, с чем мы сталкиваемся каждый день, но не придаем этому значения. И, разобравшись детально, я стал внимательнее присматриваться к мелочам, что позволило мне обрести самоуверенность и значительно расширить зону комфорта.
     По воле судьбы, фильм «Секрет» я увидел через два года после того, как начал изучать «трансерфинг». И теперь, вопросов у меня больше не осталось.
     Все части головоломки сложились воедино, и я написал алгоритм, которым пользуюсь до сих пор.
     Конечно, тем кто не знаком с «трансерфингом», будет сложно его понять, но я постараюсь изложить свой алгоритм максимально доступно.
     И так:
1. Определите для себя желаемые об’екты собственности с точностью до мелочей, представьте свое состояния, вообразите свои действия.
Это должны быть Ваши конечные цели:
     - конкретные
     - измеримые
     - достижимые, определённые
     - реалистичные, стоящие
     - определённые во времени, реальные
Для каждой цели необходима решимость её иметь.
2.  Визуализируйте цели, но не средства их достижения.
Достигайте визуализацию от первого лица.
Я имею …,   Я могу …,   Я знаю …,   Я действую…, У меня есть …, Я владею …
Установка позитивных слайдов на базе целей. Думайте о положительных эмоциях, а не о проблемах достижения. 
3.  Для каждой цели в процессе визуализации установить сроки (временные границы), затем составить список действий для достижения каждой из них.
4. Согласно списку действий определить промежуточные цели, по каждому пункту списка, реализованному в план действий. Потому, что важно представлять не только конечную цель, но и путь ее достижения.
5. План действий преобразуем в трансферные цепочки. Т.е. производим визуализацию процесса движения к цели.
6. Игнорируйте действие деструктивных маятников. Не обращайте внимание на посторонние вещи, которые отвлекают Вас от процесса достижения цели.
7. Включите «внутреннего смотрителя». Иногда останавливайтесь, и пробуйте смотреть на себя со стороны. Управляйте ситуацией, и не позволяйте ситуации управлять Вами.
8. Имейте силу не только внешнего, но и внутреннего намерения.
9. Немедленно приступайте к достижению поставленных целей.
     А тем кто все еще никак не решится начать инвестировать очень рекомендую прочитать свою статью: "Пособие для начинающего инвестора, или - С чего начать инвестирование"

пятница, 26 октября 2012 г.

Снова видео рубрика - фильм "Секрет"

     В целях продолжения выпусков видео рубрики, в которой я уже выкладывал мультфильмы о том "Как размножаются деньги" и "Пирамида долгов. Обман банков", предлагаю Вашему просмотру документальный фильм "Секрет"
     Фильм интересный, но мне кажется, суть визуализации конечной цели раскрыт не полностью. Все таки нельзя просто глазеть в потолок и мечтать о миллионе. Необходимо четко представлять в своих мыслях путь движения к цели. Так называемые "трансферные цепочки" по Зеланду.
     И необходимо постоянно находиться в динамике. Когда постоянно находишься в движении - легче прийти к намеченным целям.
     Принцип построения трансферных цепочек я обрисую в ближайших постах.

четверг, 18 октября 2012 г.

"Веселая" арифметика инвестиций. Часть 3: Вечно голодная инфляция.

     В предыдущих двух частях своей трилогии я рассказал вам о силе сложного процента и особенностях просчета убытков. А сегодня, хочу поговорить об инфляции, которая постоянно тянет назад доходность нашего портфеля.
     Давайте помечтаем. Мы стали крутыми инвесторами и заработали 10 000 000 рублей.
     Все, жизнь удалась!
     Мы кладем эти 10 млн на банковский депозит и живем на одни проценты припеваючи. Пускай 10% годовых. Они дадут нам 1 млн руб в год, или 83,3 тыс руб ежемесячно.
     Сказка, да и только!
     Но, так будет не всегда!
     Нет, сумма останется такой же. А вот покупательная способность этих денег - нет.
     Инфляция - вот тот страшный зверь, который пожирает наши сбережения. Но как? Ведь сами купюры остаются нетронутыми?
     А вот как. Если два года на 100 рублей я мог купить 4 пачки сигарет (извините за неудачный пример) то сегодня, всего лишь три.
     Сторублевая бумажка осталась неизменной, а вот количество материальных средств, на которые ее можно обменять - уменьшилось.
     Давайте посчитаем. Банковский депозит дает нам 10% годовых. С наших 10 млн мы имеет 1 млн в год чистой прибыли.
     Но, давайте рассмотрим эту ситуацию под призмой обесценивания денежной массы под тяжестью инфляции. Официальный уровень инфляции мы брать не будем. Возьмем элементарно удорожание стоимости потребительской корзины и жилищно-коммунальных услуг.(Так называемый неофициальный уровень инфляции).
     Что мы имеем.
     Наши 10 млн за год потеряли 20% своей покупательской способности.
     10 000 000 - 20% = 8 000 000 руб.
     Но, в конце года произошло чудо, и банк начислил нам наши 10%.
     8 000 000 + 10% = 8 800 000 руб.
     Что же мы видим. Вместо прироста на 10%, наши сбережения обесценились на 12%. Довольно печальная статистика, не правда ли ?
     Поэтому при формировании портфеля и расчете его планируемой доходности, не забывайте учитывать все подводные камни и особенности "арифметики" финансов, о которых я говорил предыдущих частях своей трилогии. Это позволит Вам быть на ступень выше, и трезво оценивать финансовую отчетность предлагаемых вам инструментов инвестирования.
     Создайте свою уникальную стратегию инвестирования, следуйте ей и при необходимости вносите изменения, исходя из финансовой ситуации в стране и на рынке.
     Думайте как инвестор!
     Действуйте как инвестор!
     И тогда, обязательно достигните финансовой независимости!

понедельник, 15 октября 2012 г.

Ошибки начинающего инвестора, или неправильная диверсификация.

     Решил осветить данную тему, потому, как сам с ней сталкивался. И надеюсь, многие начинающие инвесторы уберегут себя от ошибок, прочитав мою статью.

     "Нельзя держать все яйца в одной корзине" - гласит главное правило диверсификации. Думаю, любой, кто мало-мальски знаком с инвестициями, слышал это выражение. Но, как его применять на практике?
     В начале своего инвестиционного пути, о чем писалось в предыдущих постах , я имел большое количество активов. И, как мне казалось, это делало мой портфель широко диверсифицированным. Но, капнув глубже, я понял, что столь широкая диверсификация несет в себе большие издержки на приобретение активов и затрудняет управление портфелем в целом.
    Что же несет в себе диверсификация? Знаете? Нет?
    А я знаю!
    Она неизбежно стремиться свести и риски и доходность портфеля к нулю. почему?
    Постараюсь объяснить.
    Вообще, диверсификация, подразумевает наличие в портфеле 8-12 активов с разным уровнем соотношения риск/доходность. Риск и доходность имеют между собой прямо пропорциональную зависимость. Чем выше риск, тем выше доходность и наоборот.
    Так вот. Наполняя свой портфель активами с минимальным риском, мы стремимся понизить значение риска до максимально возможного низшего уровня. Тем самым понижал и общую доходность своего портфеля. потому что, нулевой риск инвестирования денежной массы равен нулевой доходности...
    Если я кого-то загнал в тупик своими рассуждениями, то волноваться не стоит. Разберу эту ситуацию на собственном примере.


    После долгих мытарств и маяний я все-таки нашел для себя наиболее приемлемые активы (куда инвестировать),которые наполнили мой портфель и показали неплохою доходность. Речь идет о VladimirFX, Vivara Group,  Gamma-IC   и Axiomlab.
    Но главная проблема в том что активов всего четыре. В то время как, все инвестиционные гуру говорят о том, что их оптимальное количество - десять.
    И что же делать?
    Молодой, начинающий инвестор срочно ищет еще шесть фондов для распределения средств.
    И - цель достигнута! Их количество - десять. Средства распределены в разных долях, диверсификация достигнута. Снимаем сливки!
    Но, так ли это на самом деле?
    Далеко не так!
    Если вышеперечисленные фонды работают в сфере инвестиций не первый год и успели зарекомендовать себя с положительной стороны. Что дает, хоть и мнимую, но все таки уверенность. То добавив в свой портфель еще шесть фондов, не проверенных временем, мы только увеличим риски, оставив доходность на уровне 10% в месяц.
    Получается диверсификация ради диверсификации, т.е расширения количества активов, а не ради уменьшения рисков.
    Поэтому, прежде чем добавить какой-то из активов в свой портфель, взвесьте все "за" и "против". И  посмотрите как скажется добавление этого актива на общем соотношении риск/доходность вашего инвестиционного портфеля.
    Надеюсь, смог доходчиво объяснить все то, что хотел донести до своих читателей. Если что то не понятно оставляйте комментарии. Буду рад помочь.
  

четверг, 11 октября 2012 г.

"Веселая" арифметика инвестиций. Часть 2: Печальная математика убытков.

 
     В предыдущей части своей трилогии я рассказал вам о волшебной силе сложного процента и зачем нам нужна капитализация.
     Сегодня поговорим о том, как считаются убытки относительно прибыли. И почему "веселая" арифметика иногда действует против нас.
     Разберу на собственном примере. В самом начале своей "инвестиционной" карьеры я, в погоне за прибылью, начал инвестировать в ПАММ-счета трейдеров с агрессивной стратегией торговли. Да и низкий порог входа (от 100$) позволял это делать.
     Итак возьмем 100$. За три недели трейдер ушел в профит на 80%. На моем счету стало 180$, т.е. 80$ чистой прибыли. Но, как водится у агрессоров, ближе к периоду ролловера происходит якобы случайный слив депозита. И размер моего депо падает до 10$. Не беда - подумал я. За три недели этот трейдер принес мне 80$. А за следующие четыре он точно восстановит мой депозит до 100$, которые я вложил первоначально.
     Но, не тут то было.
     Вообще в таких случаях трейдеры перестают совсем торговать, оставляя своих инвесторов у разбитого корыта. А потом создают новый ПАММ, под новым ником.
     Почему ?
     Рассказываю.

     Когда трейдер принес мне 80$чистой прибыли расчет простой:
     (80$ х 100) : 100$ = 80% профит
А вот когда в ближайший ролловер мой депо превратился в 10$ вместо 100$, показав такую же доходность на уровне 80%, он заработает для меня не 80$, а 8$.
     (10$ x 80%) + 10$ = 18$
т.е. чтоб поднять мой депо с 10$ до 100$ трейдер должен показать доходность в 1000%
     (100$ : 10$) x 100% = 1000%
     Нереально, правда ?! Немного запредельная цифра.
     Поэтому просесть на 50% легко, но вот подняться потом надо будет на 100%. Не забывайте об этом, когда считаете доходность портфеля. А особенно, когда считаете убытки.
     Ведь допустим, если в августе Ваш портфель размером 1000$ , просел на 10%. А в сентябре вырос на те же 10%, то убытки все равно есть. Они составят - 10$, т.е. 1%.
     Поэтому относитесь к убыткам с особой осторожностью.

воскресенье, 7 октября 2012 г.

"Веселая" арифметика инвестиций. Часть 1: Сила сложного процента или зачем нужна капитализация.

 
     Хотелось бы немного поговорить об особенностях математических вычислений в мире инвестиций. Где 2+2 не всегда равно 4.
     Перечитывая множество литературы, просматривая бесчисленное количество графиков, схем и рисунков, я наталкивался на некоторые особенности, которые необходимо было учитывать при планировании структуры и доходности своего инвестиционного портфеля.
     Некоторыми (самыми основными) из них я хочу поделиться со своими читателями и подписчиками. Надеюсь они принесут пользу и облегчат тернистый путь в мир инвестиций.

     Сегодня, в первой части своей трилогии: "Веселая " арифметика инвестиций" освещу вопрос, посвященный капитализации (или как ее называют на западный манер - компаудинг).
     Нередко мы видим сухие цифры доходности инвестиционных компаний (фондов), зачастую месячной доходности. Но, что они скрывают за собой? Давайте разберемся.
     Ради примера возьмем любой инвест.фонд с объявленной месячной доходностью - 10%. И, для простоты расчетов, возьмем сумму в 100 000 рублей.
     Что мы имеем?
     В годовом исчислении - 120% годовых (12 мес. * 10%), т.е. вложив 100 000 рублей в конце года мы получим 220 000 руб. Итого 120 000 чистой прибыли.
     Неплохо, правда?
     Но и это еще не все. Эта формула была просчитана без учета капитализации. Простое арифметическое действие:

     (100 000 * 10%)*12 + 100 000 = 220 000

     имеет совсем другой вид, если учесть, что ежемесячно мы не будем выводить доход (в нашем случае это 10 000 руб.) а оставим его работать в месте с основным телом депозита. Т.е. в первый месяц мы получим:

     100 000 * 10% = 110 000 рублей    (10 000 чистого дохода)

     как и в первом случае. Но, во второй месяц 10% начисляться не на 100 000 руб., (если бы мы выводили прибыль), а на 110 000, потому что, если помните, мы оставили нашу прибыль работать.  Получаем:

     (100 000 + 10 000) * 10% = 11 000 руб.
   
     Уже на 1000 руб. больше чем в предыдущем месяце.
     На третий месяц:

     (110 000 + 11 000) * 10% = 12 100 руб.

    На 4-й:

     (121 000 + 12 100) * 10% = 13 310 руб.  и так далее ...

     В конце года получим: 313 842 рубля или более 200% прибыли годовых.
     Впечатляет, не правда ли? Вот это и называется капитализацией. Учитывайте это при просчете планируемой доходности своего инвестиционного портфеля.
   
__________________________________________________
Читайте также:
"Веселая" арифметика инвестиций. Часть 2: Печальная математика убытков. 
"Веселая" арифметика инвестиций. Часть 3: Вечно голодная инфляция.
   

четверг, 4 октября 2012 г.

Мультфильм "для взрослых" (продолжение)


         Если Ваш мозг уже немного окреп, и Вы способны адекватно воспринимать информацию. То советую посмотреть еще один мультипликационный фильм, в качестве стимулирования и мотивации. 
         Скажу честно, с первого раза я не смог его осилить. Он не такой короткометражный как предыдущий мульт. Но посмотреть его стоит обязательно. Почему? Потому что Вы решили встать на путь достижения финансовой независимости. И просто вложить деньги в инвест.фонды не достаточно. Необходимо постоянно самосовершенствоваться и развиваться. Особенно в финансовом плане. Повысьте свой финансовый IQ прямо сейчас.


________________________________________________________

Смотрите так же: Мультфильм "для взрослых"

пятница, 28 сентября 2012 г.

Мультфильм "для взрослых"


     Сколько раз смотрел, но смотрю снова и снова. 
     Мульт идеально создан для людей любого возраста и уровня дохода. Заставляет задуматься если не об инвестициях, то как минимум о планировании личного бюджета и контроле расходов. А особенно, о такой графе расходов, которая с каждым днем все больше и больше гасит в нас уверенность в завтрашнем дне.
     Я говорю о таком виде долгового бремени, как кредиты. Ну кто из нас хотя бы раз в жизни не брал кредит ??? Почти каждый брал, и не раз. А бывает, что и платить иногда нечем. Вот тут и начинаются звонки операторов, звонки службы безопасности и визиты коллекторов. 


    А не брать кредит тоже не получается. Половина из того, что находится у меня в квартире куплено в кредит. Ну не умею я копить деньги.
   А как же рассказы о том, как я накопил стартовый капитал, спросите вы? Отвечу. Различие в мотивации. Просто стать финансово независимым, для меня намного важнее, чем новый телевизор, ну или скажем диван.
   Просто иногда думаю - сколько дополнительных вливаний я мог бы сделать в свой портфель, если бы не кредиты. Но, помимо инвестора-самоучки, я еще и муж и отец и глава семьи. И я думаю глупо было бы если б моя семья жила в пустой квартире с голыми стенами. Приходиться искать компромисс.
   Поэтому постоянно повышаю свою финансовую грамотность, дабы уметь ориентироваться в современном мире и упорно продвигаться в светлое будущее. Чего от души желаю и всем своим читателям и посетителям.
___________________________________________________

Смотрите также: Мультфильм "для взрослых" (продолжение)

вторник, 25 сентября 2012 г.

Что предшествует инвестированию или как посчитать мечту.

   
     Когда лет восемь назад я услышал об инвестициях....
     Нет. Слышать само слово "инвестиции" мне приходилось за долго до этого. Но, как всегда, все пропускалось мимо ушей. Да и интереса особого это не вызывало. Отчасти в силу возраста, потому как я только что окончил школу и собирался поступать в военное училище. Отчасти в силу политической обстановки в стране, только только минули лихие девяностые с широкоизвестными МММ и Хапер-инвест. Да и режим и распорядок военного училища вообще не позволяли думать ни о чем другом, как о волшебной команде "Отбой!".
     Вот уже после выпуска, имея на руках диплом о высшем экономическом образовании мою голову начали посещать мысли о том, что банковский депозит - это не единственный инструмент накопления и сбережения денежных средств. Да и благодаря интернету, который в то время во всю уже набирал обороты на территории Российской Федерации, было видно, что есть люди, которые живут далеконе на оклад простого рабочего или служащего. А их денежные средства работают на них, и явно не на накопительном счете сберкнижки.

     Но, опять же, в течение пяти лет на службе в ВС РФ сознание немного притупляется. Т.к. создается полное впечатление стабильности, надежности и веры в светлое будущее, которое можно было нарисовать в своем сознании с точностью до мелочей. А именно: выйдя в 45 лет на пенсию, получить жилье на исторической родине и, в принципе, неплохую пенсию. Т.е. стать типичным представителем среднего класса.
     И все!
     И все ???
     Нет конечно! Как любому человеку, мне хотелось большего. Большего на сколько? Как сильно я хотел оказаться независимым в финансовом плане? Как можно посчитать свою мечту? И есть ли она у меня вообще?
     По поводу наличия и конкретизации мечты я занялся познанием самого себя. И, как оказалось, мечтать - это довольно не безобидное занятие. А точнее поверить в то, что все о чем ты мечтаешь может реально принадлежать тебе в недалеком будущем.
     Или поставить на мечту печать несбыточности?
     Вот в чем вопрос! (прям как у Шекспира)
     Пришлось расширять зону комфорта. Как я уже писал ранее, пришлось прибегнуть к технике Трансерфинга Вадима Зеланда. Эта техника помогла мне сломать стереотипы, расширить зону комфорта и поверить в то, что невозможное возможно. (Д.Билан тут ни при чем :-) )
     Итак, я поверил в то, что буду иметь все что пожелаю. Набор довольно таки банальный - машина, квартира, дача и доход в несколько десятков килобаксов ежемесячно и ...
     Что и ...
     На одной вере далеко не уедешь. И лежа на диване, занимаясь визуализацией своей мечты, глупо было ждать что на голову тебе свалиться чемодан с миллионом долларов. На ум сразу пришел один старый анекдот в тему:
    В церкви у алтаря стоят двое - молодой человек респектабельной внешности и старик по виду напоминающий человека без определенного места жительства. Молодой бизнесмен в молитвах просил удачи в сделках, счастья в семье и здоровья родным и близким.Старик- жаловался на свою никчемную жизнь и просил у господа хоть какого-нибудь блага в виде выигрыша в лотерею.Бизнесмен, послушав старика, пожалев его жалкий вид попросил господа помочь ему и послать  выигрыш в лотерею, дабы он перестал влачить свое жалкое существование и сверху раздался голос: -Я бы и рад помочь ему. Но он только сидит здесь и жалуется на свою никчемную жизнь. Он даже не может пойти и купить лотерейный билет, чтобы я мог послать ему выигрыш.
   Вот я и решил поднять свою пятую точку с места и пойти купить свой счастливый лотерейный билет, конечно образно выражаясь.
   Ведь помимо визуализации самой жизненной цели, необходимо четко знать и видеть процесс движения к ней. Нужно постоянно находиться  в динамике. Потому как, чтобы достичь цели, нужно идти к ней, а не стоять на месте с мыслью, что она сама к тебе придет.

   И каждый видит это по разному. Кто-то бешено стремится в верх по карьерной лестнице, пытаясь получить высокий линейный доход. Кто-то решает открыть и развить собственный бизнес. А кто-то начинает делать инвестиции, и занимаясь ими активно в начале стремиться получить от них пассивный доход.
   Лично я выбрал для себя последний вариант. А насколько удачно покажет время.
   В следующих постах я постараюсь детально раскрыть настоящую структуру своего портфеля, проанализировать его доходность и поделюсь планами на будущее.
    А пока, уважаемые читатели, жду ваших комментариев и замечаний.
    Конструктивная критика категорически приветствуется. 

четверг, 20 сентября 2012 г.

Моя история (продолжение)

    Сначала я взял под прицел фондовый рынок. Поставил перед собой цель - накопить стартовый капитал и вложиться в ПИФы, которые по моим подсчетам должны были мне приносить до 20 - 25 % прибыли ежегодно. И лет через 10-15 в моем активе капитализировалась  бы достаточная сумма для обретения финансовой независимости . Что позволило бы навсегда оставить работу "на дядю" и жить по своим правилам.
    Но, придя в очередной раз с работы, поужинав и завалившись на диван с пультом в руках, я поймал себя на мысли, что каждый мой день похож на предыдущий. И восемь рабочих часов изматывают меня так, что ни на что другое не остается ни сил ни желания. Я будто стал главным героем фильма  "День сурка".
   Прикинув что к чему, я решил, что 10-15 лет - это слишком много, и мне может просто не хватит упорства, терпения и целеустремленности.
   Было принято решение - пересмотреть всю структуру инвестирования, и найти оптимальное решение, для того чтобы хотя б на половину сократить временной интервал движения к намеченной цели.  И снова полетели часы, проведенные в интернете в поисках нужной информации....
   Параллельно с выбором инструментов инвестирования, я решил написать примерный бизнес план того, как сделать из дополнительного источника дохода - основной. Дабы перестать работать на работодателя и перейти на самозанятость. Что, в принципе, было вполне возможно, т.к. доход от дополнительного источника  (я занимался ремонтно - строительными работами) примерно был равен доходам по основному месту работы.
    И, как всегда, возникли причины, по которым я не решался это сделать. А именно:
    - Всю жизнь, начиная от детского садика, заканчивая ВУЗом, меня готовили именно к работе "на дядю". И наличие квартиры, машины и семьи считались вполне достаточными жизненными благами, наряду с якобы обеспеченной старостью (при условии, что я буду горбатиться до 60-ти лет где-нибудь на заводе или в офисе). И внутренне, было страшно потерять, хоть и иллюзорную, все таки стабильность.
    - И как следствие, неверие в то, что это вообще возможно.
    - Следующей причиной явилось неверие в незыблемость нашей властной структуры. Т.к. я твердо считал, что в таких делах без блата не обойтись. Но, как на зло, у меня не было ни связей, ни родственников в высокопоставленных кругах.
     - Как по цепочке, вслед за недоверием к властям, появилось сомнение в правильности своих действий. А знаю ли я, как конкретно сделать то, что нужно.
     - И вследствие неготовности, сомнения и неверия, появилась лень-матушка. Постоянный спутник широкодушевного славянского менталитета ... А может быть, именно с нее все и началось ...
    Что делать ? Что делать ??Что делать ???
    Впору было идти в библиотеку, брать Чернышевского и искать ответ на этот злой вопрос среди строк бессмертного произведения этого классика российской литературы.
    Но, это так, лирика ...
    А если серьезно, я стал искать помощь у другого классика. Но не из мира литературы, а из мира инвестиций. И снова мне пришлось обратиться к библиографии "богатого папы". С его квадрантами, балансами и финансовыми отчетами.
   Но, "богатый папа" писал о том, что начинать инвестировать необходимо только лишь при наличии:
                      - образования
                      - опыта и
                      - остаточных денег.
  Само собой, решив что я обладаю всем необходимым (пускай и в очень маленьких количествах), я еще больше углубился в изучение этого вопроса.
   Дальше - больше.
   В своих книгах Кийосаки учит планированию инвестиций по иерархии приоритетов жизненных целей:
                               - богатства,
                               - комфорта и
                               - защищенности.
   В принципе, это логично.
   Но, структура инвестиционных планов, как утверждает "богаты папа", должна носить обратный порядок.
                              - защищенность
                              - комфорт
                              - богатство.
  Т.е, перед тем как окунуться в "увлекательный" мир инвестиций, мне необходимо было заняться своей пенсионной программой, создать стабилизационный фонд (т.н. подушку безопасности), а потом уже начать наполнять активами свой портфель.
   Слишком долго и нудно - подумал я, и решил начать с последнего. Потому как линейный источник дохода я не оставил, и по умолчанию, я решил что этого будет достаточно для пенсии и "подушки".
  Ну не зря же, в конце то концов, Зеланд учил нас ломать стереотипы на пути движения к намеченным целям. : )    (Продолжение следует ...)

вторник, 18 сентября 2012 г.

Моя история

     Итак, немного о том, как я попал в мир инвестиций.
            Мощным толчком к увлечению вопросом инвестиций для меня послужила жизненная ситуация.
            Я окончил Высшее Военное Училище. По распределению попал в Краснознаменный Дальневосточный Военный Округ. И все вроде было отлично: стабильная работа, хорошая зарплата, перспектива ранней пенсии и собственного жилья. Семья, дети.
           Но, в один прекрасный момент все рухнуло. В 2008-2010 гг. под видом реформы в ВС РФ прошло массовое сокращение и увольнение в запас. Причем далеко не старых офицеров, и большинству, как и мне не хватило каких-то пару месяцев до правообладания собственным жильем. Про пенсию я уже не говорю.
           И вот, получив "бешеные" расчетные, которых с трудом хватило на оформление контейнера и дорогу. Я вернулся на историческую родину, где и встретился лицом к лицу с горькими реалиями гражданской жизни.
          Около года я был с полнейшем ступоре. С работой не клеилось. Доходы были копеечные. Депрессия носила постоянный прогрессирующий характер.
          Поняв, что дальше так жить нельзя, решил взять себя в руки и для начала навести порядок в своей голове.
          Достал с полки запылившегося В.Зеланда и перечитал заново всю библиографию трансерфинга (которым увлекался будучи еще на службе государевой).
          Когда в голове более менее прояснилось и мысли пришли в порядок, занялся техниками НЛП и S.M.A.R.T ( вкратце: техники  по постановке и достижению целей). 
          Потому, что перво - наперво решил понять для себя - что же я вообще хочу от жизни.
          При детальном анализе оказалось что все не так уж и плохо. А надежда на светлое будущее замелькала вдали всеми цветами радуги. Я понял, идти легче , когда знаешь куда идешь.
         Разобравшись с целями я перешел к средствам.
         Порывшись в себе я, с удивлением обнаружил, что внутри меня спало огромное количество положительных качеств, навыков и умений. Которые при должном использовании могут приносить пускай не большой, но стабильный дополнительный доход.
        Итак - с депрессией  и ступором было покончено.
        Будет несправедливо сказать, что именно на этом жизненном этапе я занялся вопросом инвестиций. Сей каверзный предмет интересовал меня еще за долго до этого. Но об этом в следующем посте.